2021年实验分析仪器制造经济运行概况
2021年,我国实验分析仪器制造行业在宏观经济稳步恢复、下游需求持续释放的背景下,整体呈现稳中有进、结构优化的运行态势。行业生产、销售和出口总体保持增长,盈利能力有所改善,但原材料价格波动、供应链紧张和市场竞争加剧等问题也对部分企业形成一定压力。实验分析仪器制造运行质量较上年有所提升,为“十四五”时期行业高质量发展奠定了基础。
一、行业运行总体情况
2021年,实验分析仪器制造行业运行总体平稳。受疫情后企业复工复产、实验室建设加快、医药研发和检验检测需求增长等因素带动,行业产销规模较上年扩大。环境监测、食品安全、生物医药、新材料和科研教学等领域对实验分析仪器的需求保持增长,成为拉动行业运行的重要力量。与此行业数字化、智能化转型加快,具备自动化、在线化和数据集成功能的仪器产品市场接受度提高,带动中高端产品比重上升。
二、生产与供给情况
从生产端看,2021年实验分析仪器制造企业产能利用率总体处于合理区间,重点企业生产计划执行较好。通用类分析仪器和专用检测设备生产保持较快增长,部分高端精密仪器仍依赖进口,国产替代进程持续推进但仍有提升空间。受芯片、传感器、光学元件等关键零部件供应周期拉长影响,部分企业交付周期有所延长,生产和交付节奏受到一定制约。企业通过加强库存管理、拓展国产供应渠道和优化生产组织等方式,努力稳定生产供给。
三、销售与市场需求
2021年,实验分析仪器市场需求保持增长态势,销售规模较上年扩大。下游需求结构中,医药研发和检验检测领域需求较为旺盛,环境和食品检测需求保持稳定,科研院所和高校实验室建设带动相关仪器采购。中西部地区实验室能力建设加快,也为行业带来新的市场空间。从销售渠道看,直销与经销相结合的模式仍居主导,线上展示、远程选型和方案服务等新模式应用增多。市场竞争更加注重产品性能、应用解决方案和售后服务能力,价格竞争仍然存在,但客户对全生命周期服务的关注度明显提高。
四、出口与外贸运行
2021年,实验分析仪器出口保持增长,出口产品以中低端分析仪器、样品前处理设备和配套附件为主,部分具备技术优势的国产仪器出口规模扩大。受国际物流成本上升、部分国家贸易政策调整和海外疫情反复影响,出口企业面临交付和回款压力。企业通过参加线上展会、拓展“一带一路”沿线市场和完善海外服务网络等方式稳定外贸业务。进口方面,高端精密分析仪器进口需求仍然较大,核心部件和高端整机对外依存度较高的问题依然存在。
五、效益与成本情况
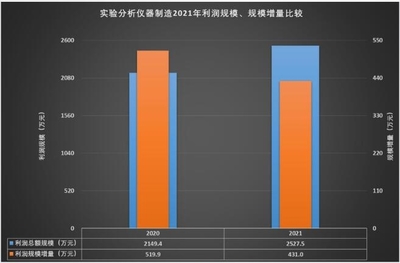
2021年,行业营业收入和利润总额总体实现增长,盈利能力较上年有所改善。规模效应释放、产品结构优化和成本控制加强,对效益提升形成支撑。但原材料价格高位运行、物流成本上升以及研发投入持续增加,对利润空间形成挤压。中小企业面临的压力相对更大,部分企业通过提高产品附加值、优化供应链和加强精益管理来稳定盈利水平。行业整体研发投入强度保持较高水平,重点企业加快新品开发和关键技术攻关,但创新成果转化效率仍有提升空间。
六、运行中存在的主要问题
一是关键零部件和高端整机自主可控能力不足,芯片、高端传感器、精密光学部件等仍受制于人,供应链稳定性有待增强。二是行业集中度偏低,中小企业数量较多,产品同质化竞争较为明显,质量品牌优势不突出。三是高端市场仍由外资品牌主导,国产仪器在稳定性、可靠性和应用方法开发方面仍需提升。四是专业人才不足,特别是复合型研发人才和应用服务人才短缺,制约企业向高端化发展。五是国际物流和贸易环境不确定性较大,出口企业面临成本上升和市场竞争双重压力。
七、2022年运行展望
展望2022年,实验分析仪器制造行业仍有保持增长的基础。科研投入持续增加、检验检测体系不断完善、医药和新能源等产业快速发展,将继续支撑行业需求。国产替代和政策支持仍将为行业发展提供动力,中高端产品市场空间有望进一步拓展。原材料价格波动、供应链紧张和市场竞争加剧等因素仍将影响行业运行,企业分化可能更加明显。预计行业将延续稳中提质的发展态势,具备核心技术、品牌优势和服务能力的企业有望实现较快增长。
八、对策建议
一是加强关键核心技术攻关,推动产学研协同创新,提升核心部件和高端整机的自主保障能力。二是优化产业结构,支持优势企业做大做强,引导中小企业走专业化、精细化发展道路。三是完善标准体系和计量校准能力,提升国产仪器的可靠性、稳定性和应用适配性。四是加强人才培养和引进,完善研发、应用和服务人才梯队。五是拓展国际市场,完善海外服务网络,提升出口产品附加值和品牌影响力。六是加强供应链风险管理,建立关键零部件多元化供应体系,增强行业抗风险能力。2021年实验分析仪器制造经济运行总体平稳、稳中有进,行业高质量发展仍需要在技术创新、产业升级和供应链安全等方面持续发力。
如若转载,请注明出处:http://www.ctxzs.com/product/48.html
更新时间:2026-11-01 16:13:15